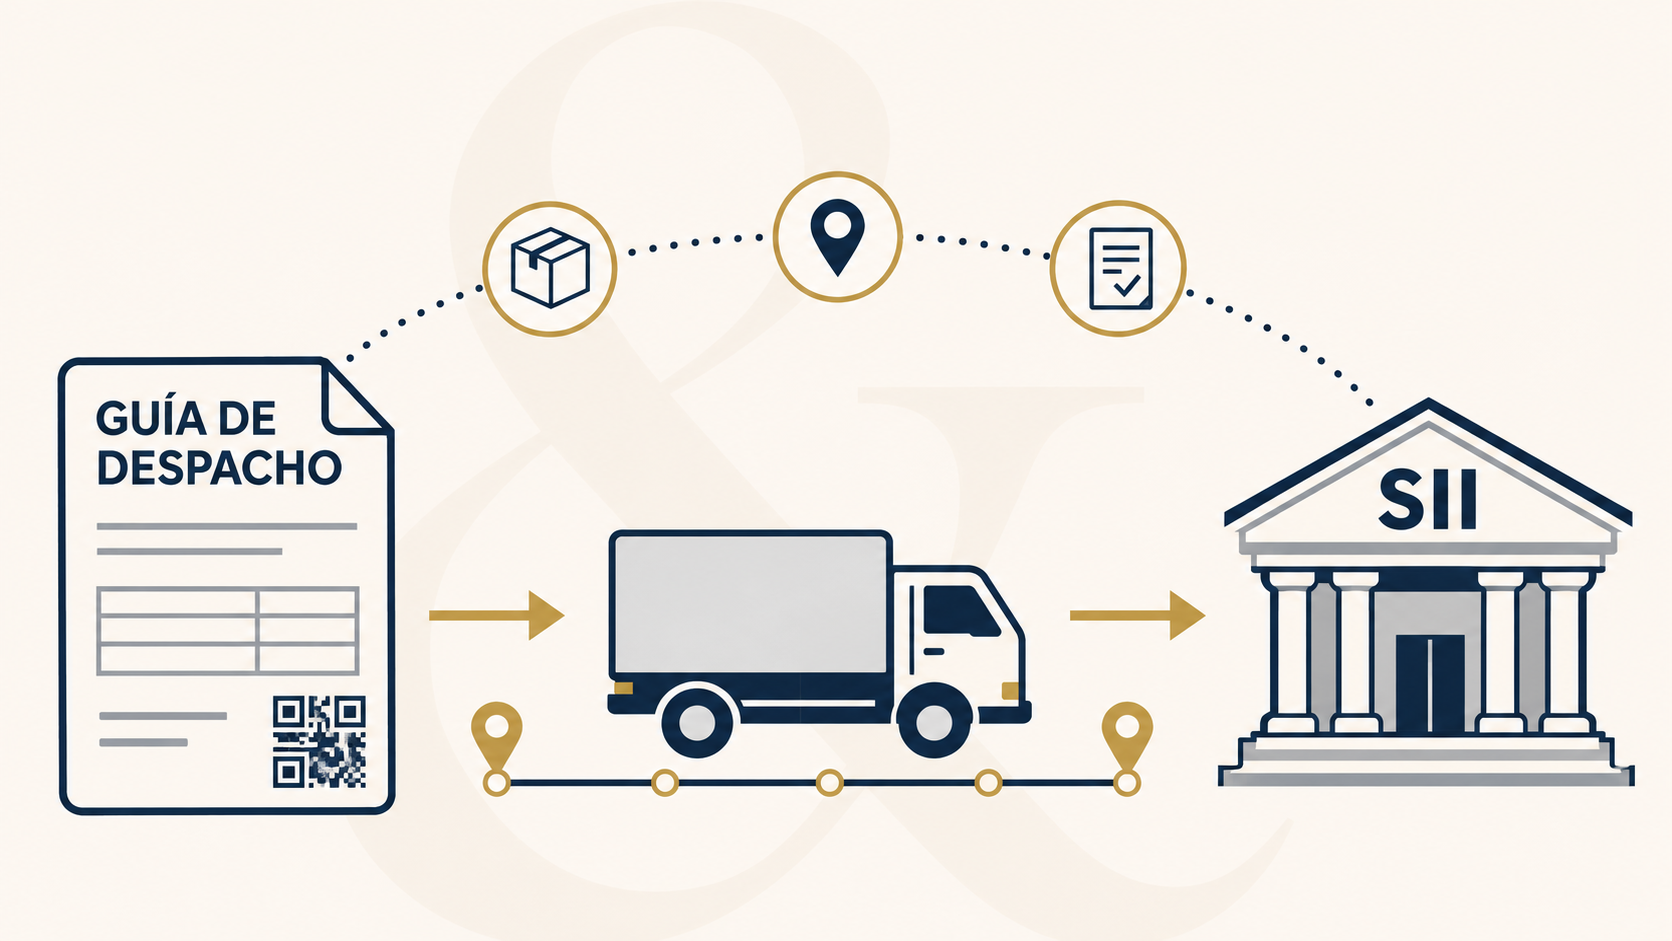
La Resolución Exenta SII N.º 144 reemplazó el régimen anterior, incorporó reglas especiales para el transporte tercerizado y fijó un calendario de adecuación que las empresas deben comenzar a abordar ahora.
El Servicio de Impuestos Internos actualizó las exigencias aplicables a las facturas y guías de despacho que respaldan el traslado de bienes corporales muebles. La nueva regulación está contenida en la Resolución Exenta SII N.º 144, de 23 de octubre de 2026, que reemplazó y dejó sin efecto la Resolución N.º 154 de 2025.
El cambio es relevante para todas las empresas que despachan o transportan mercadería, particularmente aquellas que operan con flota propia, transportistas externos, couriers, centros de distribución o cadenas logísticas con varios operadores.
¿Qué información contempla el nuevo estándar?
Entre otros antecedentes, los documentos deberán incorporar:
- El origen y el destino efectivos del traslado, con dirección y comuna.
- La identificación del conductor y el RUT del transportista.
- La patente del vehículo y, cuando corresponda, del carro, remolque o semirremolque.
- Una descripción precisa de los bienes transportados, incluyendo cantidad, peso o volumen y demás datos aplicables.
- El tipo de traslado correspondiente.
La resolución mantiene además la regla general de emitir una guía por cada traslado y vehículo. Para los recorridos que se prolonguen por más de un día, deberá indicarse que se trata de un traslado prolongado y señalar una fecha estimada de llegada.
Transporte autogestionado, tercerizado y régimen especial
La Resolución N.º 144 reconoce que las empresas no siempre conocen todos los datos logísticos al momento de emitir el documento. Por eso distingue tres modalidades:
- Transporte autogestionado: el emisor cuenta con todos los antecedentes del traslado al emitir la guía o factura.
- Transporte tercerizado: uno o más datos del conductor, transportista o vehículo todavía no están disponibles porque intervienen operadores externos o una cadena logística.
- Régimen especial: comprende actividades en que la guía se requiere para realizar trámites previos ante organismos sectoriales, como Aduanas, Sernapesca, SAG, Conaf, Sernageomin o el Instituto de Salud Pública.
Para el transporte tercerizado se contempla la posibilidad de complementar posteriormente la información mediante una Guía de Despacho Tercerizada o mecanismos de interoperabilidad que implementará el SII.
¿Desde cuándo es obligatorio?
Este punto requiere especial atención. Aunque la Resolución N.º 144 establece un régimen transitorio desde el 1 de noviembre de 2026, el SII aclaró el 29 de octubre que la incorporación obligatoria de todos los campos definidos comenzará el 1 de mayo de 2027. Hasta entonces, las empresas que no dispongan de toda la información al momento de emitir el documento podrán realizar los desarrollos y adecuaciones necesarios.
Los contribuyentes que ya cuenten con los antecedentes pueden comenzar a utilizar el nuevo estándar desde el 1 de noviembre de 2026. Además, las empresas deberán informar al SII su modelo operacional de transporte —autogestionado o tercerizado— a más tardar el 31 de enero de 2027, mediante el aplicativo que el Servicio disponga.
¿Qué conviene hacer ahora?
El período de implementación no significa que el tema pueda postergarse. Conviene revisar desde ahora:
- Si el sistema de facturación permite registrar los nuevos campos.
- Qué datos se encuentran disponibles al momento de emitir cada documento.
- Si el transporte es propio, contratado o ejecutado por varios operadores.
- Cómo se obtendrá y complementará la información faltante.
- Los contratos con transportistas y la asignación de responsabilidades.
- Los procedimientos de bodega, despacho y recepción de mercaderías.
La falta de documentación exigible o la emisión incorrecta de guías puede dar lugar a sanciones conforme al Código Tributario y generar demoras o interrupciones durante una fiscalización en ruta.
Cómo podemos ayudar
En Franco & Cía. Abogados acompañamos a las empresas en la revisión de sus procesos y documentos de traslado, la adecuación de contratos con transportistas y operadores logísticos, y la defensa frente a reparos o sanciones del Servicio de Impuestos Internos.
Si su empresa despacha o transporta mercadería, este es un buen momento para definir su modelo operacional y preparar sus sistemas antes del 1 de mayo de 2027.
Escríbanos: contacto@francoycia.cl
Llámenos: +56 45 2 405405